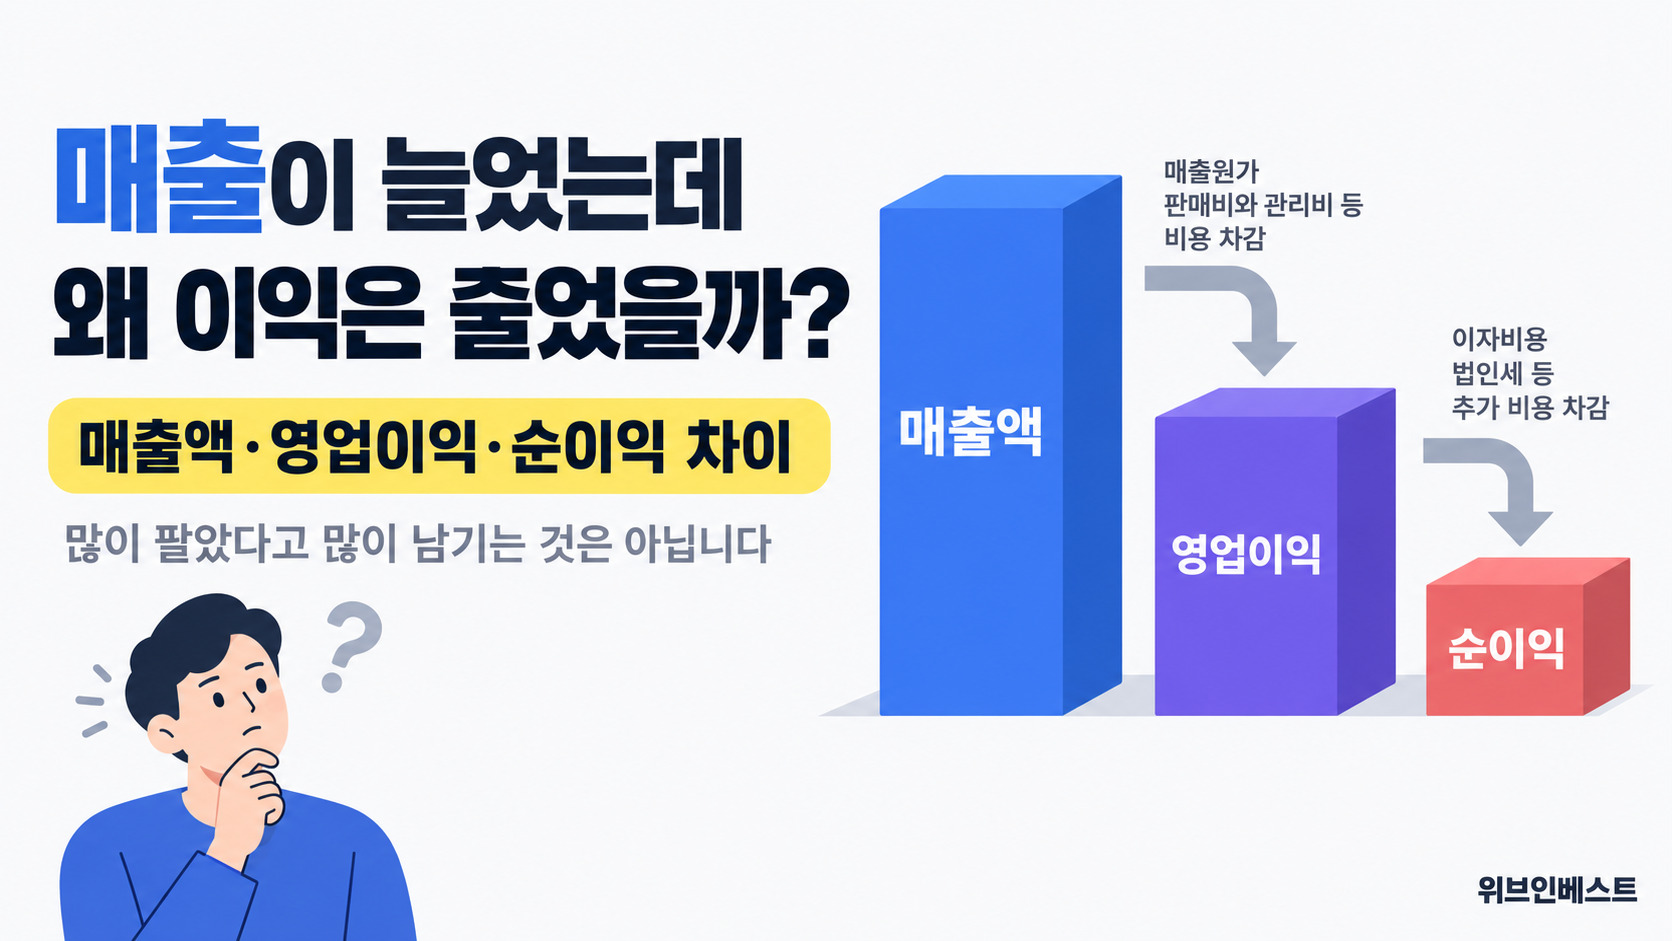
어떤 회사가 “역대 최대 매출을 기록했다”고 발표했습니다. 그런데 주가는 오히려 떨어집니다.
많이 팔았는데 왜 투자자는 실망했을까요?
매출만으로는 실적과 주가 반응을 전부 설명할 수 없기 때문입니다. 비용이 더 빠르게 늘었을 수도 있고, 시장 기대에 못 미쳤거나 다음 분기 전망이 부진했을 수도 있습니다.
결국 중요한 것은 얼마나 팔았는가와 함께 그중 얼마를 이익으로 남겼는가를 확인하는 일입니다.
재무제표를 처음 공부할 때 많은 분이 궁금해하는 것이 영업이익 뜻과 매출액·순이익의 차이입니다. 이 글에서는 붕어빵 가게와 애플의 실제 실적을 예로 들어 세 지표의 뜻과 차이를 살펴보고, 중간 단계인 매출총이익과 영업이익률까지 알아보겠습니다.
매출액 뜻, 회사가 얼마나 팔았을까?
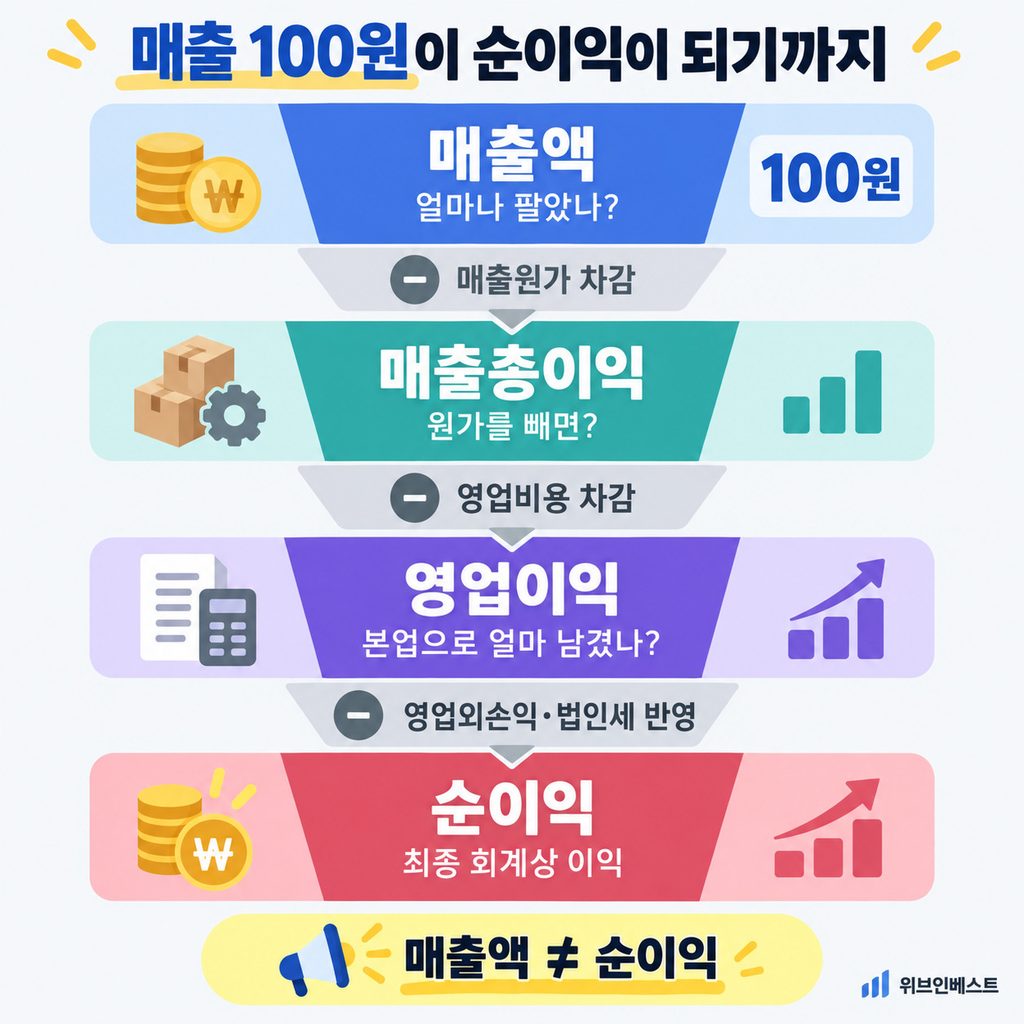
매출액은 일정 기간 상품이나 서비스를 고객에게 제공하고 회계상 수익으로 인식한 금액입니다.
붕어빵을 한 개에 1,000원씩 1,000개 팔았다면 매출은 100만 원입니다. 다만 100만 원이 통째로 이익은 아닙니다. 밀가루와 팥을 사고 가게를 운영하는 데 비용이 들기 때문이죠.
따라서 매출 증가는 회사의 판매 규모가 커졌다는 뜻이지, 그만큼 이익을 냈다는 뜻은 아닙니다.
매출과 실제 현금 유입도 항상 같지는 않습니다. 외상으로 판매하면 매출은 먼저 인식하고 현금은 나중에 받을 수 있습니다.
매출총이익 뜻, 원가를 빼고 얼마나 남았을까?
매출총이익은 매출액에서 판매된 상품·서비스와 관련해 매출원가로 분류된 비용을 뺀 금액입니다.
매출총이익 = 매출액 – 매출원가
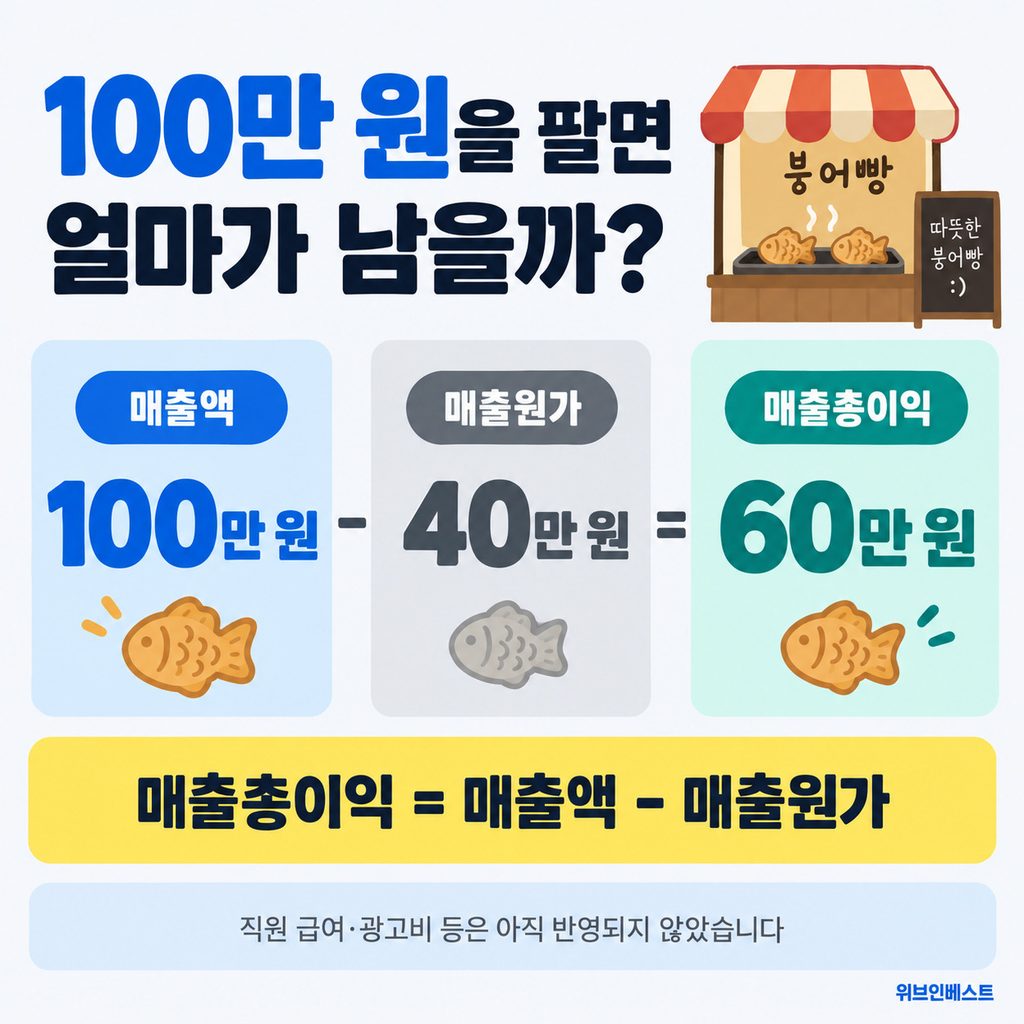
붕어빵 가게의 매출이 100만 원이고 재료비 등 매출원가가 40만 원이라면 매출총이익은 60만 원입니다.
100만 원 – 40만 원 = 60만 원
이 숫자를 보면 제품이나 서비스를 팔아 1차적으로 얼마를 남겼는지 알 수 있습니다. 하지만 가게 관리 직원의 급여나 광고비 등 운영비용은 아직 반영되지 않았습니다.
영업이익 뜻, 본업으로 얼마나 벌었을까?
영업이익 뜻을 정확히 정리하면, 영업이익은 매출총이익에서 연구개발비와 판매비와관리비 등 영업비용을 반영한 이익입니다.
일반적인 제조·서비스 기업의 구조를 단순화하면 다음과 같습니다.
영업이익 = 매출총이익 – 영업비용
붕어빵 가게의 매출총이익 60만 원에서 매장 관리 직원 급여와 광고비 등으로 30만 원을 사용했다면 영업이익은 30만 원입니다.
60만 원 – 30만 원 = 30만 원
하루에 100만 원어치를 팔았지만 본업에서 남긴 이익은 30만 원인 셈입니다. 그래서 매출과 영업이익을 같이 봐야 합니다.
구체적인 구성과 표시 방식은 회계기준과 업종에 따라 달라질 수 있습니다. 특히 금융회사는 일반 제조업과 수익·비용 구조가 다르므로 같은 업종끼리 비교하는 것이 좋습니다.
영업이익률 뜻, 100원 팔아 얼마를 남겼을까?
영업이익률은 매출액 가운데 영업이익으로 남은 비율입니다.
영업이익률 = 영업이익 ÷ 매출액 × 100
매출 100만 원에 영업이익이 30만 원이라면 영업이익률은 30%입니다. 100원어치를 팔아 본업의 이익으로 30원을 남겼다는 뜻이죠.
영업이익 뜻을 이해했더라도 영업이익만 보면 규모가 다른 회사를 비교하기 어렵습니다.
| 구분 | 매출액 | 영업이익 | 영업이익률 |
|---|---|---|---|
| A회사 | 1조 원 | 1,000억 원 | 10% |
| B회사 | 500억 원 | 100억 원 | 20% |
A회사의 영업이익이 훨씬 크지만 매출 대비 영업 수익성은 B회사가 높습니다.
그렇다고 이익률이 높은 B회사가 무조건 더 좋은 투자 대상이라는 뜻은 아닙니다. 성장률, 이익의 지속성, 업종 특성, 현재 기업가치도 함께 봐야 합니다.
순이익 뜻, 마지막에 얼마가 남았을까?
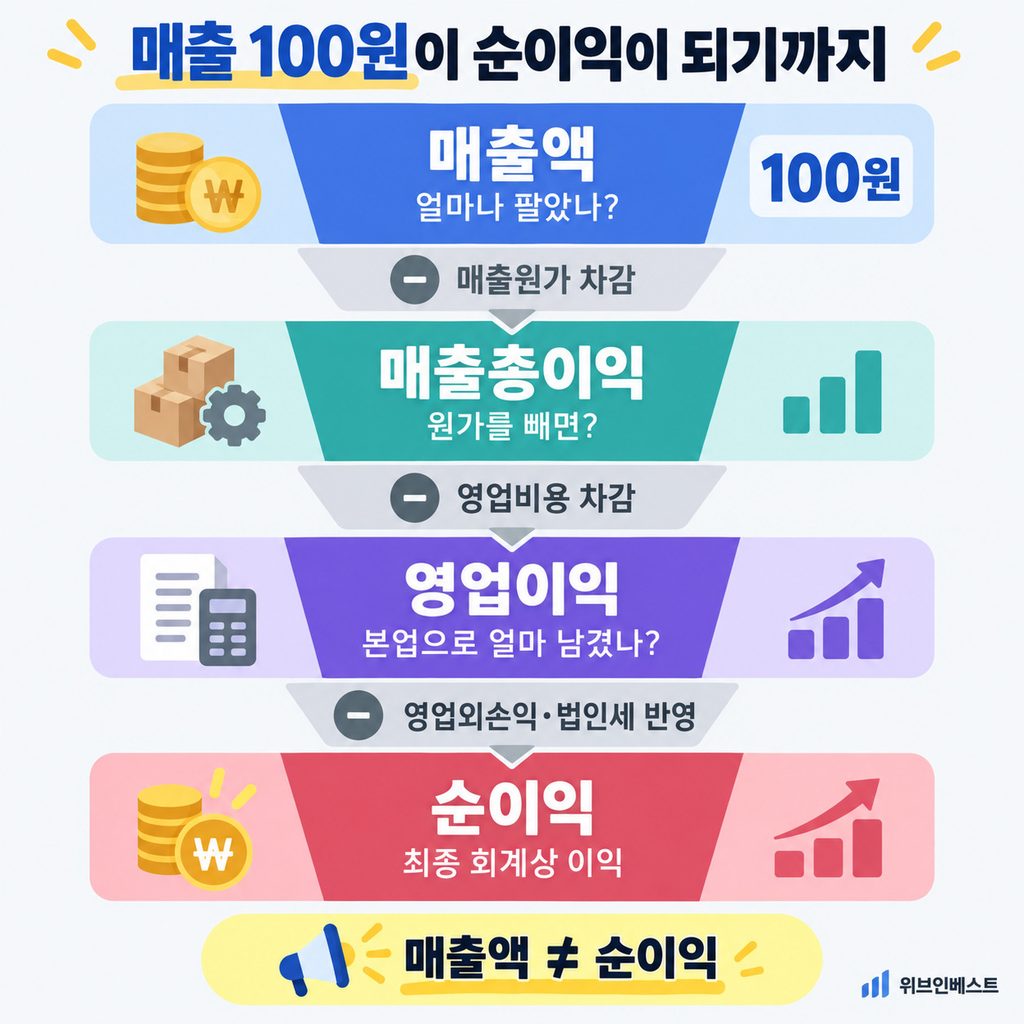
당기순이익은 영업손익뿐 아니라 금융손익, 기타손익, 법인세 등을 모두 반영한 최종적인 회계상 이익입니다.
영업이익이 최종 이익은 아닙니다. 회사에는 이자수익·이자비용, 환율이나 자산 관련 손익, 법인세처럼 본업 밖에서 생기는 항목도 있습니다.
초보자용 설명에서는 가끔 순이익 = 영업이익 - 이자 - 세금이라고 표현합니다. 큰 흐름을 이해하는 데는 도움이 되지만 실제 손익계산서는 더 복잡합니다. 기업에 따라 금융손익과 기타손익 등 여러 항목이 들어갈 수 있기 때문입니다.
앞의 붕어빵 가게에서 영업이익 30만 원이 나왔고, 다른 비용과 세금 등을 합쳐 10만 원이 추가로 반영됐다고 가정하면 순이익은 20만 원입니다.
30만 원 – 10만 원 = 20만 원
처음에는 매출 100만 원이라는 큰 숫자가 보였지만 최종적인 회계상 이익은 20만 원입니다. 이 예시는 이해를 돕기 위해 실제 회계를 단순화했습니다.
매출액·매출총이익·영업이익·순이익 차이 한눈에 보기
| 지표 | 계산 구조 | 의미 | 투자자가 확인할 점 |
|---|---|---|---|
| 매출액 | 판매로 인식한 수익 | 사업의 판매 규모 | 수량·가격 중 무엇이 성장을 이끌었나? |
| 매출총이익 | 매출액 – 매출원가 | 제품·서비스의 기본 수익성 | 원가율이 좋아지고 있나? |
| 영업이익 | 매출총이익 – 영업비용 | 본업의 수익성 | 매출 증가가 영업이익으로 이어지나? |
| 영업이익률 | 영업이익 ÷ 매출액 | 매출 대비 영업 수익성 | 몇 년간 개선되고 있나? |
| 순이익 | 영업손익에 영업외손익·세금 등 반영 | 최종적인 회계상 이익 | 일회성 요인이 섞였나? |
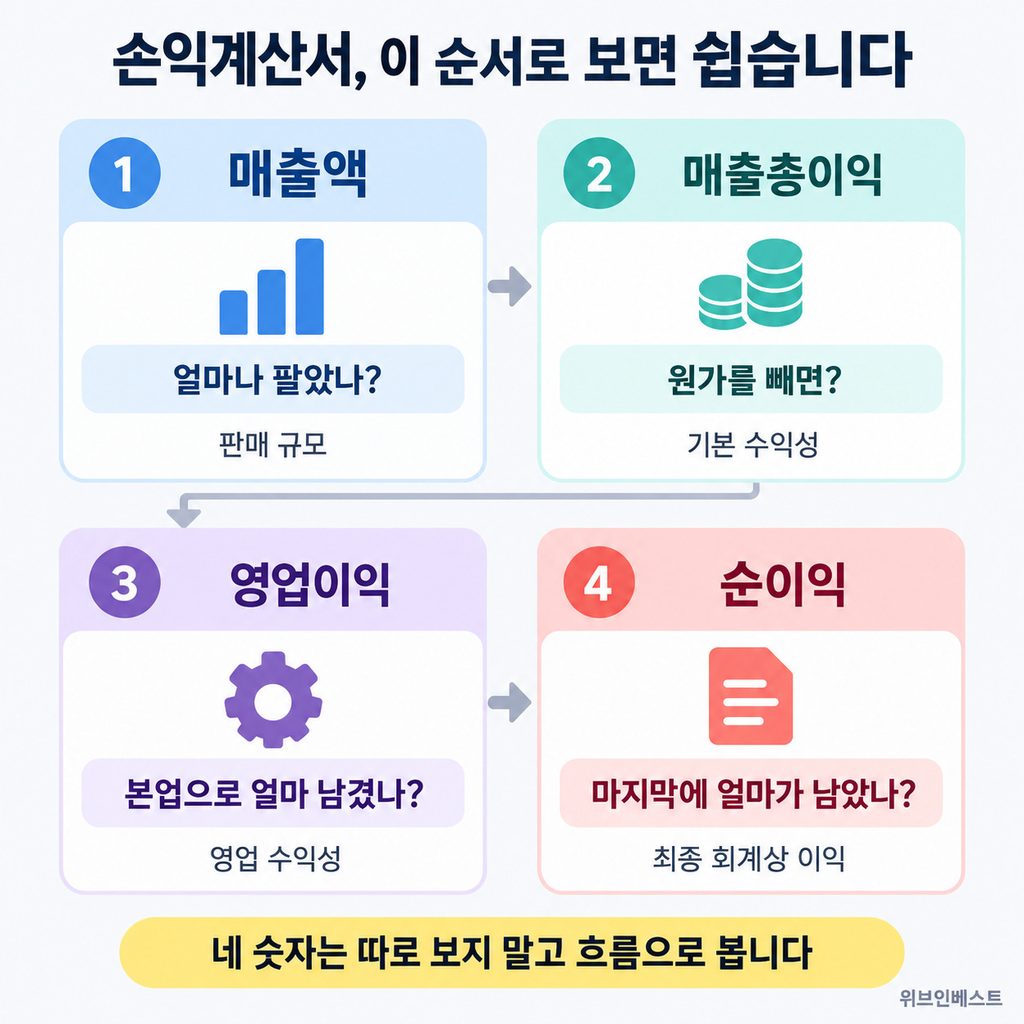
한 줄로 연결하면 다음과 같습니다.
숫자가 서로 다르게 움직일 때는 무엇을 봐야 할까?
매출은 늘었는데 영업이익이 줄었다면
영업이익 뜻을 제대로 이해하려면 매출과 이익이 서로 다르게 움직이는 상황도 봐야 합니다. 지난해 매출 1,000억 원, 영업이익 100억 원이던 회사가 올해 매출 1,200억 원, 영업이익 80억 원을 기록했다고 해볼게요.
매출은 20% 늘었지만 영업이익은 20% 감소했고, 영업이익률도 10%에서 약 6.7%로 낮아졌습니다.
원재료 가격이 올랐거나 직원과 마케팅에 더 많은 돈을 썼을 수 있습니다. 신제품을 위해 연구개발비를 늘렸을 가능성도 있고, 경쟁이 심해져 가격을 낮췄을 수도 있습니다.
이때 확인할 질문은 하나입니다.
매출보다 영업이익이 빠르게 늘어난다면
매출이 1,000억 원에서 1,100억 원으로 10% 증가하고 영업이익이 100억 원에서 130억 원으로 30% 늘었다면, 영업이익률은 10%에서 약 11.8%로 높아집니다.
회사가 매출보다 이익을 빠르게 키운 것입니다.
고정비가 크고 추가 고객을 확보하는 비용이 상대적으로 적은 소프트웨어 기업 등에서는 이런 현상이 나타날 수 있습니다. 이를 영업 레버리지라고 부릅니다.
다만 매출이 줄 때는 고정비 부담 때문에 이익이 더 빠르게 감소할 수도 있습니다. 영업 레버리지는 상승기에는 힘이 되지만 하락기에는 부담으로 돌아옵니다.
영업이익과 순이익이 다르게 움직인다면
본업에서는 돈을 더 벌었지만 이자비용이나 자산 손상, 법인세 비용이 크게 증가하면 영업이익이 늘어도 순이익은 줄 수 있습니다.
반대로 영업이익은 비슷한데 부동산이나 투자자산을 처분해 일회성 이익이 발생하거나 세금이 감소하면 순이익만 크게 늘기도 합니다.
두 숫자의 차이가 갑자기 커졌다면 손익계산서의 영업외손익과 법인세, 재무제표 주석에서 원인을 확인해야 합니다.
애플 실적으로 보는 매출액·영업이익·순이익 차이
영업이익 뜻을 실제 기업에 적용해보기 위해 애플이 미국 증권거래위원회(SEC)에 제출한 2025 회계연도 Form 10-K를 살펴보겠습니다. 애플의 2025 회계연도는 2025년 9월 27일에 끝났습니다.
| 애플 손익계산서 | 2024 회계연도 | 2025 회계연도 | 증감률 |
|---|---|---|---|
| 매출(Net Sales) | 약 3,910억 달러 | 약 4,162억 달러 | 약 6.4% |
| 매출총이익(Gross Margin) | 약 1,807억 달러 | 약 1,952억 달러 | 약 8.0% |
| 영업이익(Operating Income) | 약 1,232억 달러 | 약 1,331억 달러 | 약 8.0% |
| 세전이익 | 약 1,235억 달러 | 약 1,327억 달러 | 약 7.5% |
| 순이익(Net Income) | 약 937억 달러 | 약 1,120억 달러 | 약 19.5% |
출처: Apple 2025 Form 10-K, Consolidated Statements of Operations. 금액과 증감률은 반올림.
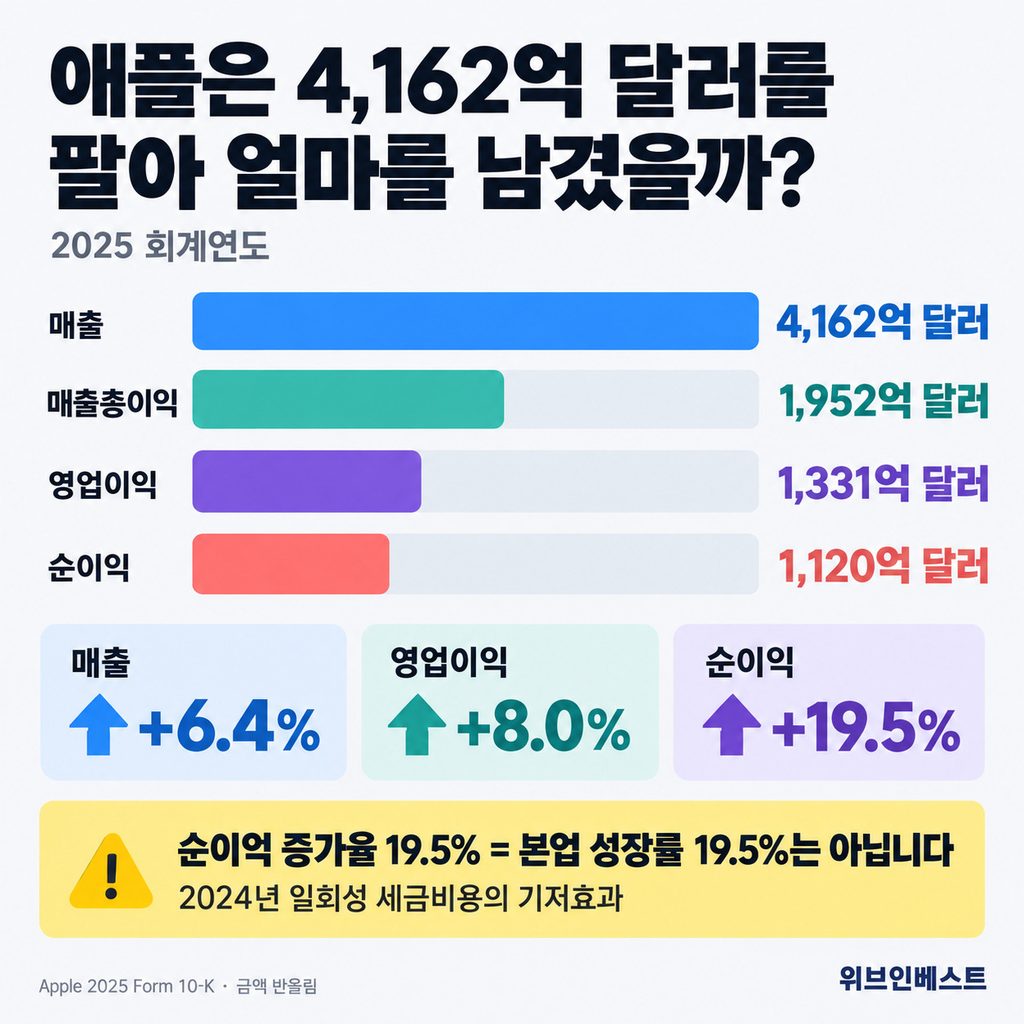
애플은 2025 회계연도에 약 4,162억 달러의 매출을 기록했습니다. 매출원가를 뺀 매출총이익은 약 1,952억 달러였고, 연구개발비와 판매·일반관리비 등을 반영한 영업이익은 약 1,331억 달러였습니다. 영업외손익과 법인세까지 반영한 순이익은 약 1,120억 달러였습니다.
여기서 눈에 띄는 숫자는 순이익 증가율입니다.
매출은 약 6.4%, 영업이익은 약 8.0% 증가했는데 순이익은 약 19.5% 늘었습니다. 애플의 법인세 비용이 2024 회계연도 약 297억 달러에서 2025 회계연도 약 207억 달러로 감소한 영향이 컸습니다.
2024년에는 유럽연합 국가보조 결정과 관련한 일회성 순 세금비용 약 102억 달러가 반영됐습니다. 이 영향 등이 사라지면서 2025년 순이익 증가율이 영업이익 증가율을 크게 웃돌았습니다.
따라서 2025년 순이익 증가율만 보고 애플의 본업 이익이 19.5% 성장했다고 해석하면 정확하지 않습니다. 본업의 변화는 영업이익에서 보고, 영업이익과 순이익의 차이는 세금과 영업외 항목에서 원인을 찾는 방식이 더 적절합니다.
미국 기업은 항목 이름이 다를 수 있다
애플은 매출을 Net Sales, 영업이익을 Operating Income, 순이익을 Net Income이라고 표시합니다. 기업에 따라 Revenue, Net Revenue, Sales, Net Earnings 같은 표현을 사용하기도 합니다.
업종과 적용 회계기준에 따라 구성도 달라질 수 있으므로 용어를 기계적으로 1대1 대응하기보다 해당 기업의 손익계산서와 주석을 확인하는 것이 가장 정확합니다.
참고: IFRS 적용 기업은 2027년부터 표시 방식이 달라진다
IFRS를 적용하는 기업은 2027년부터 손익계산서 표시가 일부 달라집니다.
국제회계기준위원회가 발표한 IFRS 18 ‘재무제표 표시와 공시’는 기존 IAS 1을 대체하며, 2027년 1월 1일 이후 시작하는 연차 보고기간부터 의무 적용됩니다. 조기 적용도 가능합니다.
수익과 비용을 영업·투자·재무·법인세·중단영업의 다섯 범주로 분류하고, 영업손익과 재무 및 법인세 차감 전 손익이라는 두 가지 소계를 요구합니다. 기업 간 비교 가능성을 높이려는 변화입니다.
다만 IFRS 18은 IFRS 적용 기업을 대상으로 합니다. 미국 회계기준인 US GAAP을 사용하는 애플에는 적용되지 않습니다.
출처: IFRS Foundation, IFRS 18. 확인일: 2026년 9월 14일.
주식 투자할 때 매출액·영업이익·순이익 보는 순서
하나만 고르기보다 다음 순서로 연결해서 보면 이해하기 쉽습니다.
1. 매출 성장
제품이나 서비스의 판매 규모가 커지는지 확인합니다. 수량 증가와 가격 인상 중 무엇이 성장을 이끌었는지도 구분해봅니다.
2. 영업이익 성장
매출 증가가 본업의 이익으로 이어지는지 봅니다. 영업이익이 줄었다면 원가, 인건비, 연구개발비 중 무엇이 변했는지 확인합니다.
3. 영업이익률 추세
한 분기 숫자에 그치지 않고 최근 몇 년의 흐름과 같은 업종의 경쟁사를 비교합니다.
4. 순이익 변화의 원인
본업의 변화인지, 이자·환율·자산 매각·세금 같은 다른 요인의 영향인지 구분합니다.
5. 실제 현금흐름
순이익과 실제 현금흐름은 같지 않을 수 있습니다. 다음 단계에서는 영업현금흐름과 잉여현금흐름(FCF)을 함께 살펴봐야 합니다.
주식 재무제표 보는 법|투자 초보도 쉽게 배우는 재무제표 읽는 법
영업이익 뜻과 매출액·순이익 자주 묻는 질문
매출액이 높으면 무조건 좋은 회사인가요?
그렇지는 않습니다. 매출액은 사업 규모를 보여주지만 수익성을 보장하지는 않습니다. 매출 성장률과 함께 영업이익률, 비용 구조를 확인해야 합니다.
영업이익이 적자인데 순이익은 흑자일 수 있나요?
가능합니다. 자산 매각이익이나 금융수익처럼 본업 밖에서 발생한 이익이 영업손실보다 크면 순이익은 흑자가 될 수 있습니다. 이때는 손익계산서와 주석에서 순이익의 발생 원인을 확인해야 합니다.
순이익이 늘면 기업의 본업도 좋아진 건가요?
반드시 그런 것은 아닙니다. 영업이익이 함께 늘었다면 본업 개선의 신호일 수 있지만, 일회성 이익이나 세금 감소로 순이익만 증가할 수도 있습니다.
매출액·영업이익·순이익 보는 법 정리
영업이익 뜻과 매출액·순이익의 차이를 처음부터 따로 외우려고 하면 어렵게 느껴질 수 있습니다.
먼저 매출액 → 매출총이익 → 영업이익 → 순이익 순서로 내려가며 매출이 늘었는지, 영업이익이 더 빠르게 늘었는지, 영업이익률이 좋아졌는지, 순이익 변화에 일회성 요인이 있었는지를 확인해보세요.
이 흐름이 익숙해지면 “매출 10% 증가”라는 제목 너머에서 실제 수익성의 변화를 읽을 수 있습니다. EPS·PER·ROE·현금흐름은 그다음에 붙여도 늦지 않습니다.
회사가 얼마나 팔았고, 그중 본업으로 얼마를 남겼으며, 최종적인 회계상 이익은 얼마인지.
재무제표 공부는 여기서부터 시작하면 됩니다.